Las acciones de United Airlines (NASDAQ: UAL) presentan una combinación interesante para los inversionistas: crecimiento de ingresos, recuperación de rentabilidad y múltiplos de valoración relativamente bajos. Tras reportar un crecimiento interanual del 17,4% en sus ingresos del tercer trimestre de 2026, la aerolínea vuelve a atraer la atención del mercado. Sin embargo, con un precio de referencia de USD 103,30, un P/E de 9,46 veces y señales técnicas todavía débiles, surge una pregunta: ¿estamos frente a una oportunidad de inversión o a una valoración que refleja los riesgos del negocio?
Acciones de United Airlines: crecimiento y rentabilidad
United Airlines ha registrado una recuperación significativa de sus operaciones durante los últimos años. Entre 2022 y 2025, sus ingresos aumentaron de USD 45.000 millones a USD 59.070 millones, equivalente a una tasa de crecimiento anual compuesta del 9,5%.
Aunque el crecimiento anual se moderó hasta el 3,5% en 2025, los resultados del tercer trimestre de 2026 muestran una aceleración importante. La compañía generó ingresos de USD 17.900 millones, un incremento interanual del 17,4%, y obtuvo aproximadamente USD 1.000 millones en utilidades netas.
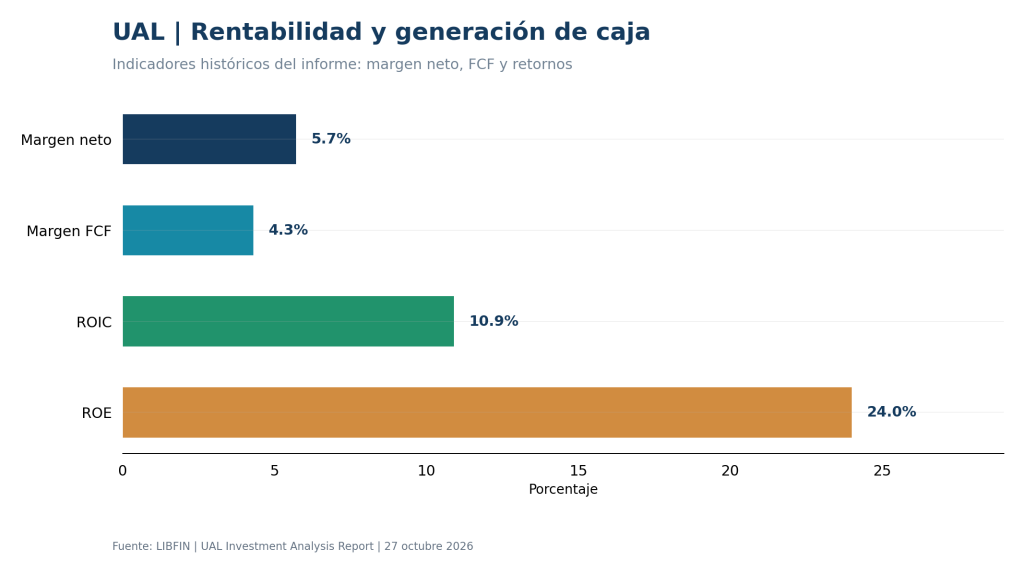
Los indicadores financieros respaldan esta evaluación. El margen neto alcanzó el 5,7% en 2025, mientras que el retorno sobre el capital invertido (ROIC) se situó en el 10,9% y la rentabilidad sobre el patrimonio (ROE) en el 24%.
Estos resultados reflejan capacidad para generar beneficios. Sin embargo, el elevado ROE también debe interpretarse considerando el apalancamiento financiero, una característica importante de las aerolíneas.
Valoración atractiva frente a riesgos financieros
Uno de los aspectos más relevantes del análisis es la valoración bursátil.
Con un precio de referencia de USD 103,30, United Airlines cotiza a un múltiplo precio-beneficio (P/E) de 9,46 veces y un P/E proyectado de 8,64 veces. Su relación EV/EBITDA alcanza 6,22 veces, mientras que el rendimiento del flujo de caja libre se sitúa en el 7,6%.
Estos indicadores sugieren una valoración que merece atención. Sin embargo, un múltiplo bajo no significa necesariamente que una acción esté infravalorada.
La compañía presenta una relación deuda neta/EBITDA de 2,98 veces en nuestro análisis, mientras que la generación histórica de flujo de caja libre ha sido irregular.
Además, United Airlines enfrenta importantes necesidades de inversión en aeronaves e infraestructura. Para 2026, la empresa estima inversiones de capital ajustadas cercanas a USD 7.500 millones.
El precio del combustible también representa un riesgo considerable. Durante el tercer trimestre de 2026, sus gastos de combustible aumentaron USD 1.800 millones respecto al mismo período del año anterior, presionando sus costos operativos.
Por esta razón, la capacidad para convertir sus beneficios contables en flujo de caja disponible será determinante para su valoración futura.
Acciones de United Airlines: ¿qué espera Wall Street?
Las expectativas de los analistas presentan un escenario más optimista que el comportamiento reciente de la cotización.
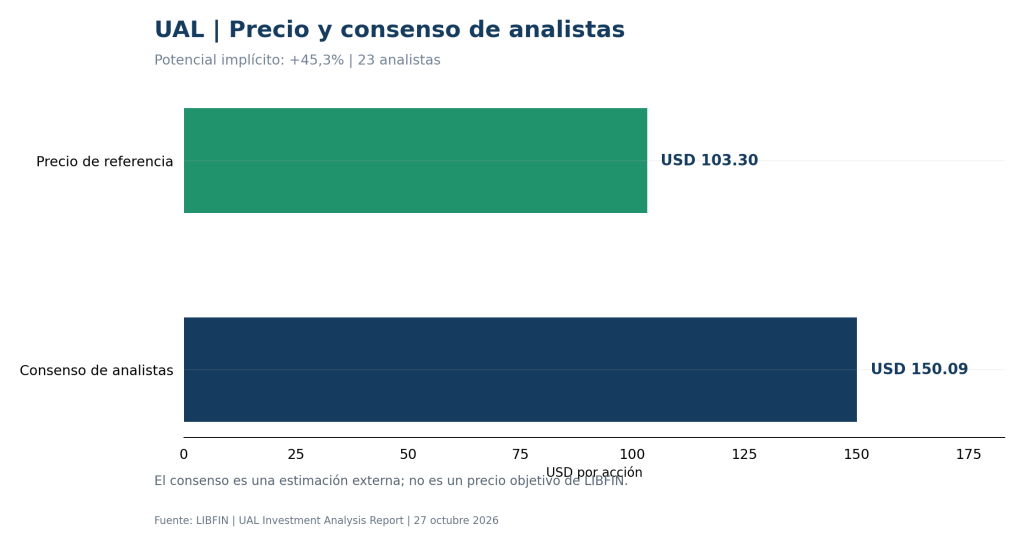
Nuestro informe LIBFIN recoge un precio objetivo promedio de USD 150,09 entre 23 analistas, lo que implica un potencial de apreciación del 45,3% frente al precio de referencia de USD 103,30.
No obstante, estas proyecciones representan estimaciones de consenso, no garantías de rendimiento.
Existe además una divergencia importante con nuestro modelo simplificado de descuento de flujos de caja (DCF), cuyos escenarios muestran valoraciones considerablemente inferiores al precio de mercado, incluso con valores patrimoniales negativos en algunos casos.
Esto no significa que una acción pueda cotizar a un precio negativo. Refleja que, bajo determinadas hipótesis de crecimiento, inversión y costo de capital, el valor estimado de las operaciones puede resultar insuficiente para cubrir las obligaciones financieras consideradas.
Por ello, los resultados del DCF requieren una revisión de sus supuestos antes de utilizarlos como referencia definitiva de valoración.
Desde la perspectiva técnica, las señales también aconsejan prudencia.
El precio permanece por debajo de sus medias móviles de 50 y 200 sesiones, situadas en USD 108,28 y USD 108,18, respectivamente. El RSI de 47,6 refleja un momentum neutral, mientras que el rendimiento acumulado de los últimos tres meses alcanza el -13,5%.
¿Una oportunidad para inversionistas de largo plazo?
United Airlines reúne características que justifican mantenerla bajo seguimiento: crecimiento de ingresos, rentabilidad operativa y múltiplos aparentemente atractivos.
Sin embargo, los riesgos derivados del endeudamiento, los precios del petróleo, las inversiones de capital y la volatilidad del sector impiden concluir que la acción esté infravalorada únicamente por su bajo P/E.
Para los inversionistas de largo plazo, la evolución del flujo de caja libre, el desapalancamiento financiero y la sostenibilidad de los márgenes serán variables fundamentales.
En definitiva, United Airlines presenta un caso de inversión interesante, pero todavía no concluyente. La pregunta no es simplemente si la acción está barata, sino si sus beneficios futuros justifican asumir los riesgos actuales.
En los mercados financieros, identificar una buena empresa es importante. Determinar cuánto debemos pagar por ella es lo que termina definiendo la calidad de una inversión.
Fuentes
LIBFIN. (2026, 27 de octubre). United Airlines Holdings, Inc. (UAL): Investment Analysis Report. Investigación financiera propia, JICC/LIBFIN. Documento de análisis proporcionado.
United Airlines Holdings, Inc. (2026, 20 de octubre). United Airlines Reports Third-Quarter 2026 Results. United Airlines Investor Relations. https://ir.united.com/static-files/535bcb38-b87a-4935-b7eb-e7e38050810e
United Airlines Holdings, Inc. (2026, 20 de octubre). Form 8-K: Third-Quarter Results and Investor Update. United Airlines Investor Relations. https://ir.united.com/node/34046/ixbrl-viewer
United Airlines Holdings, Inc. (2026). Annual Report 2025, Form 10-K. U.S. Securities and Exchange Commission. https://www.sec.gov/Archives/edgar/data/100517/000010051726000023/ual-20251231.htm
United Airlines Holdings, Inc. (2026, 21 de octubre). Quarterly Report, Form 10-Q. United Airlines Investor Relations. https://ir.united.com/financial-information/sec-filings
Deja una respuesta