Wall Street inicia este miércoles con cautela ante la decisión de la Fed, que podría definir el comportamiento de los mercados financieros durante las próximas semanas. Los futuros estadounidenses muestran señales mixtas mientras los inversionistas anticipan que la Reserva Federal mantendrá las tasas de interés sin cambios. Sin embargo, el verdadero protagonista será Kevin Warsh, presidente del banco central, cuyo mensaje podría determinar si Estados Unidos enfrenta un nuevo ciclo de endurecimiento monetario antes de finalizar 2026.
La decisión de la Fed ante una inflación persistente
La Reserva Federal enfrenta un escenario particularmente complejo: una economía que continúa mostrando resistencia, un mercado laboral relativamente estable y una inflación que permanece significativamente por encima de su objetivo del 2%.
El Índice de Precios al Consumidor (IPC) de septiembre registró una variación interanual del 3,7%, mientras que la inflación subyacente, que excluye alimentos y energía, alcanzó el 2,6%.
La presión es todavía más evidente en los precios mayoristas. El Índice de Precios al Productor (IPP) aumentó un 6,3% interanual en septiembre, con un incremento mensual del 1,3%.
Esta diferencia resulta especialmente relevante porque los mayores costos de producción podrían trasladarse posteriormente a los consumidores, dificultando una reducción sostenida de la inflación.
El dilema para la Fed consiste en determinar cuánto de estas presiones responde a perturbaciones temporales de oferta y cuánto podría convertirse en inflación persistente.
Petróleo por encima de USD 100: el factor geopolítico
Los acontecimientos en Oriente Medio han incorporado una nueva fuente de incertidumbre a las perspectivas monetarias.
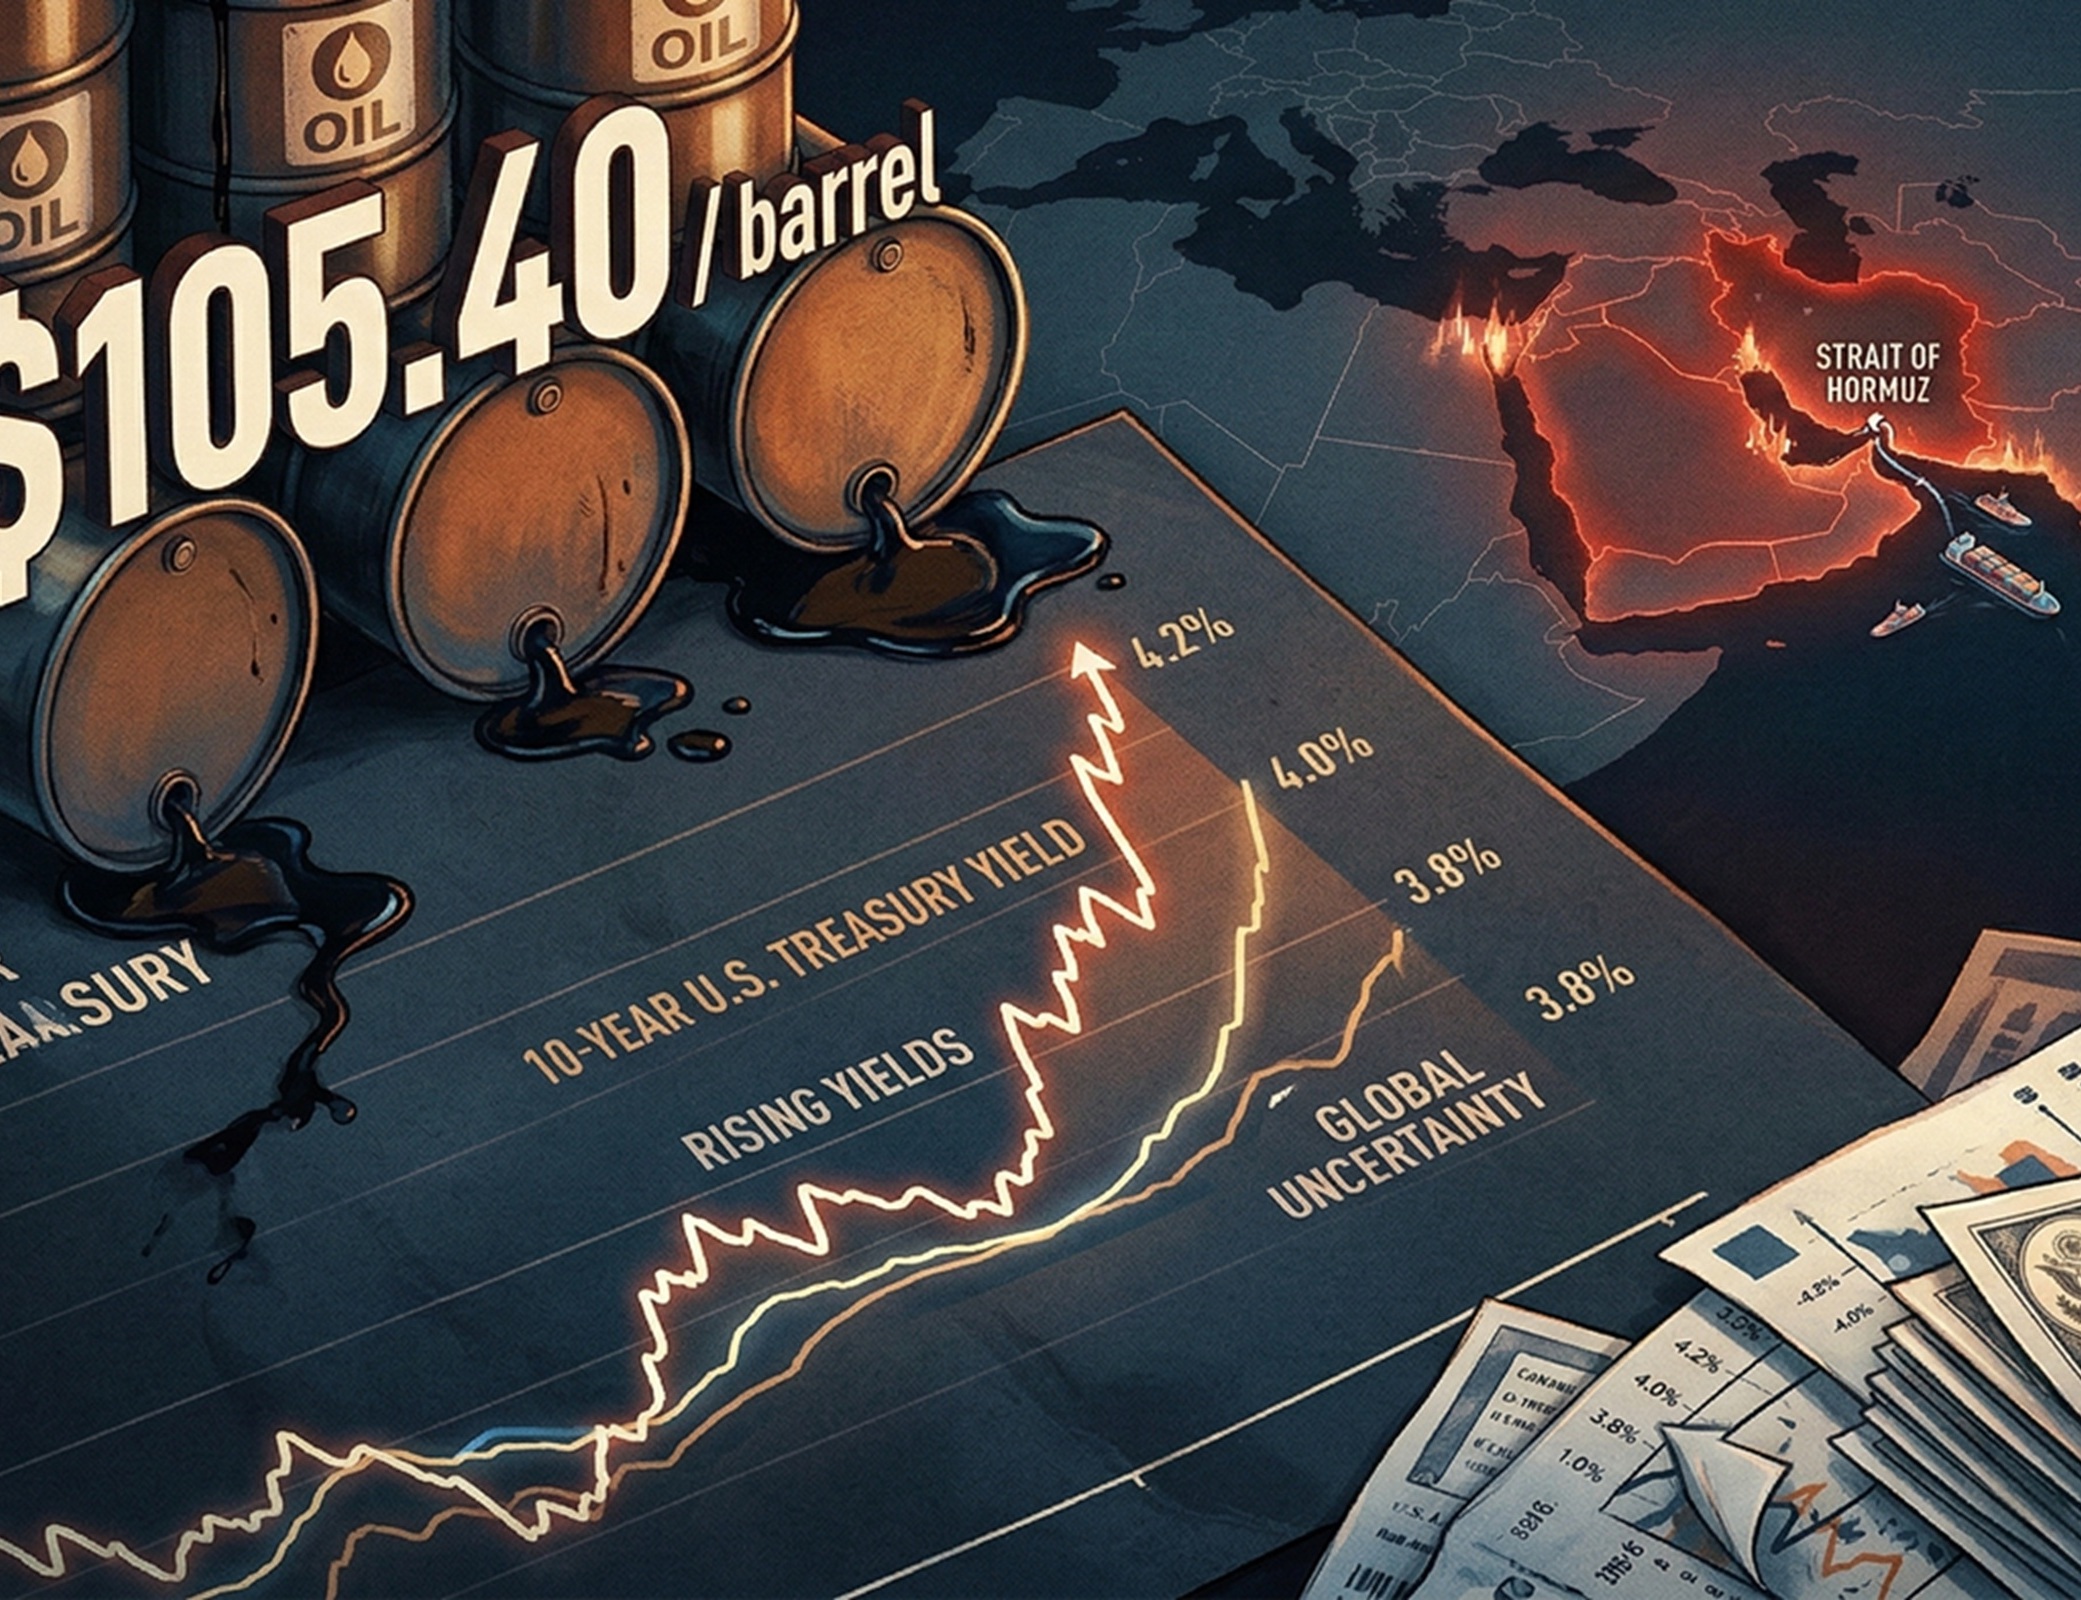
Durante la jornada del miércoles, el Brent alcanzó aproximadamente USD 115,47 por barril, mientras que el West Texas Intermediate (WTI) se situó alrededor de USD 101,33, tras registrar incrementos cercanos al 1,4%.
El movimiento estuvo relacionado con reportes de un ataque contra infraestructura petrolera de Arabia Saudita, cuya autoría fue reivindicada por los hutíes de Yemen. Al momento de los primeros reportes, las autoridades saudíes todavía no habían confirmado todos los detalles del incidente.
El petróleo representa una variable crítica para la inflación estadounidense. Su encarecimiento incrementa directamente el costo de los combustibles y puede transmitirse al transporte, la logística y la producción industrial.
En septiembre, los precios de la gasolina aumentaron un 9,1% mensual, contribuyendo significativamente al repunte del IPC.
Para los mercados financieros, el problema no consiste únicamente en el precio actual del crudo, sino en cuánto tiempo podrían mantenerse elevados los costos energéticos.
Si las tensiones geopolíticas prolongan estas presiones, la Reserva Federal tendrá menos espacio para flexibilizar su política monetaria.
La decisión de la Fed: el mensaje de Warsh será clave
El mercado anticipa ampliamente que el Comité Federal de Mercado Abierto mantendrá su tasa de referencia en el rango del 3,75% al 4,00%.
Esta expectativa llega después del incremento de tasas aprobado en septiembre, cuando la Fed reforzó su respuesta frente al repunte inflacionario.
La decisión oficial está programada para las 2:00 p. m. de Nueva York, seguida por la conferencia de prensa de Kevin Warsh a las 2:30 p. m. En Ecuador, ambos acontecimientos tendrán lugar a las 1:00 p. m. y 1:30 p. m., respectivamente.
Los inversionistas prestarán especial atención a tres cuestiones.
La primera será la evaluación de la inflación. Un mensaje que enfatice la persistencia de las presiones sobre los precios podría fortalecer las expectativas de otra subida de tasas en diciembre.
La segunda será la interpretación de la tasa neutral, entendida como aquella que no estimula ni restringe significativamente la actividad económica. Si la Fed considera que esta tasa es superior a lo estimado anteriormente, podría justificar condiciones monetarias restrictivas durante más tiempo.
La tercera será el grado de consenso entre los miembros del comité. Las posibles diferencias sobre la necesidad de nuevos incrementos podrían influir en la lectura del mercado.
Bonos del Tesoro, tecnología y el costo del capital
La evolución de los rendimientos de los bonos del Tesoro será uno de los principales indicadores de la reacción financiera.
Un discurso más restrictivo de Warsh podría impulsar nuevamente los rendimientos, elevando el costo del financiamiento para empresas, consumidores y gobiernos.
Las acciones tecnológicas, particularmente aquellas con valoraciones sustentadas en elevados flujos de caja futuros, suelen mostrar mayor sensibilidad a estos movimientos.
Además, la expansión de la inteligencia artificial está generando importantes necesidades de inversión en centros de datos, infraestructura energética y semiconductores.
Esta demanda puede sostener determinadas actividades económicas, pero también crear presiones adicionales sobre los costos de infraestructura y equipamiento.
El mercado deberá evaluar si las expectativas de crecimiento corporativo compensan el impacto de tasas de descuento más elevadas.
Perspectivas del mercado: diciembre entra en juego
La reunión de octubre podría representar una pausa en las decisiones de tasas, pero no necesariamente el final del endurecimiento monetario.
El escenario más importante para los inversionistas será identificar si la Reserva Federal considera que las actuales condiciones financieras son suficientes para controlar la inflación o si será necesario aplicar nuevos ajustes.
Una comunicación moderada podría favorecer a los bonos y a las acciones de crecimiento. Por el contrario, señales de mayores restricciones podrían aumentar la volatilidad y fortalecer las expectativas de rendimientos elevados.
La conclusión para los mercados es clara: el comportamiento de Wall Street no dependerá únicamente de la tasa anunciada este miércoles, sino de cómo Kevin Warsh interprete la persistencia inflacionaria, los riesgos energéticos y la trayectoria de la política monetaria hacia 2027.
Fuentes
- Federal Reserve. (2026, octubre). Calendar: October 2026. Board of Governors of the Federal Reserve System. https://www.federalreserve.gov/newsevents/2026-october.htm?view=calendar
- U.S. Bureau of Labor Statistics. (2026, 14 de octubre). Consumer Price Index – September 2026. U.S. Department of Labor. https://www.bls.gov/news.release/archives/cpi_10142026.htm
- U.S. Bureau of Labor Statistics. (2026, 15 de octubre). Producer Price Indexes – September 2026. U.S. Department of Labor. https://www.bls.gov/news.release/ppi.htm
- Reuters. (2026, 28 de octubre). Oil rises over 1% after Saudi Arabian refinery attack reignites supply risk. Reuters. https://www.reuters.com/world/asia-pacific/oil-prices-rise-after-attack-saudi-arabian-refinery-reignites-supply-concerns-2026-10-28/
- Associated Press. (2026, 28 de octubre). Federal Reserve likely to skip rate hike despite elevated inflation. AP News. https://apnews.com/article/c06793b0c50641444701d5d098ccc2c8
- Associated Press. (2026, 27 de octubre). 5 things to watch from the Federal Reserve’s next meeting. AP News. https://apnews.com/article/991eeb23f8acd1e84b11de9b35278681
Deja una respuesta