La inteligencia artificial promete transformar la economía, pero sus valoraciones dependen de flujos de caja cada vez más lejanos. Las tasas de interés, el endeudamiento y las restricciones energéticas podrían convertir esa promesa en una prueba de resistencia financiera.
La revolución de la inteligencia artificial está entrando en una fase que los mercados financieros parecen no haber terminado de comprender. Durante los últimos años, el entusiasmo por el crecimiento de la capacidad computacional, los modelos generativos y la expansión de los centros de datos impulsó valoraciones extraordinarias. Sin embargo, detrás de esa narrativa tecnológica comienza a surgir una realidad financiera mucho más compleja: una parte importante del AI Trade se comporta cada vez más como un bono cupón cero de larga duración.
La comparación no es literal. Las acciones no prometen un pago fijo al vencimiento y sus flujos son inciertos. La analogía se refiere a la concentración del valor económico esperado en beneficios que podrían materializarse muchos años después de las inversiones iniciales. Cuanto más distante se encuentre la generación de caja, mayor será la sensibilidad de las valoraciones a las tasas de descuento, al costo del capital y a los retrasos operativos.
Esta característica resulta especialmente relevante en las empresas dedicadas a financiar, construir y operar infraestructura para inteligencia artificial. A diferencia de los grandes proveedores tecnológicos con negocios diversificados y flujos de caja consolidados, muchas compañías especializadas en infraestructura de IA dependen de inversiones intensivas en capital, financiamiento externo y contratos cuyos ingresos se reconocerán progresivamente.
La pregunta fundamental ya no es únicamente cuánto crecerá la demanda de inteligencia artificial, sino si los flujos de caja futuros llegarán suficientemente pronto y en una magnitud capaz de justificar el capital invertido, su financiamiento y las valoraciones actuales.
El AI Trade y la duración financiera del crecimiento
El valor de cualquier activo financiero depende, en última instancia, del valor presente de los flujos de caja que puede generar. En una empresa madura, una proporción importante de ese valor puede estar respaldada por utilidades y distribuciones relativamente próximas. En una compañía de crecimiento intensivo en capital, una parte considerable de la valoración puede depender de flujos proyectados para períodos mucho más distantes.
Esta diferencia es esencial para comprender el comportamiento del AI Trade.
En un bono cupón cero, el inversionista entrega capital hoy y recibe el pago contractual al vencimiento. Mientras tanto, su precio fluctúa en función de los cambios en la tasa de descuento. Una empresa de infraestructura de inteligencia artificial no tiene la misma estructura contractual, pero puede presentar una concentración similar del valor en flujos de caja lejanos, especialmente cuando sus inversiones iniciales superan ampliamente su capacidad contemporánea de generación de efectivo.
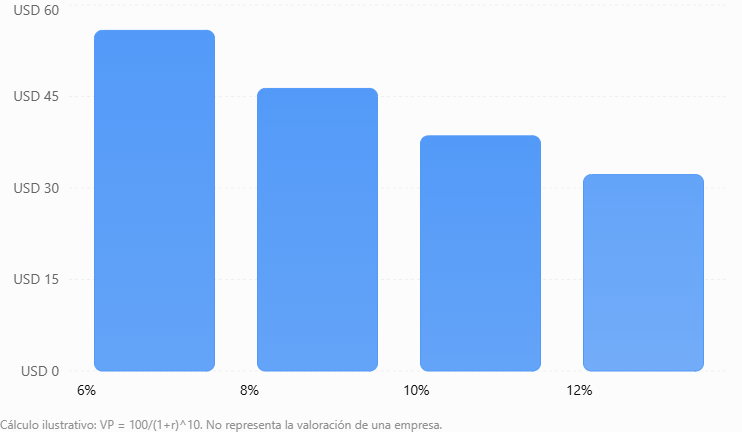
El ejemplo demuestra por qué una empresa puede seguir aumentando ingresos y, simultáneamente, experimentar una contracción significativa en su valoración. No es indispensable que el mercado deje de creer en la tecnología. Basta con que aumente la tasa de retorno exigida, se retrase la monetización o disminuya la probabilidad de alcanzar los resultados previstos.
Este fenómeno se amplifica cuando el crecimiento requiere nuevas emisiones de capital, refinanciamiento de deuda o inversiones adicionales antes de generar flujos de caja libres sostenibles. En esos casos, el riesgo no se limita al valor presente de los beneficios futuros: también aparece la posibilidad de que la estructura financiera necesaria para alcanzarlos deje de ser viable.
CoreWeave: cuando los ingresos crecen más rápido que la capacidad de autofinanciamiento
El caso de CoreWeave permite observar esta dinámica con particular claridad. Sus resultados del tercer trimestre de 2026 muestran un negocio en expansión acelerada, pero también una estructura financiera que demanda cantidades extraordinarias de capital para sostener ese crecimiento.
La compañía registró ingresos trimestrales de USD 3.661 millones, un incremento del 168% interanual. Su EBITDA ajustado alcanzó USD 2.256 millones. Sin embargo, el beneficio operativo contable fue de apenas USD 207 millones, mientras que los gastos financieros netos ascendieron a USD 846 millones y la pérdida neta llegó a USD 709 millones.
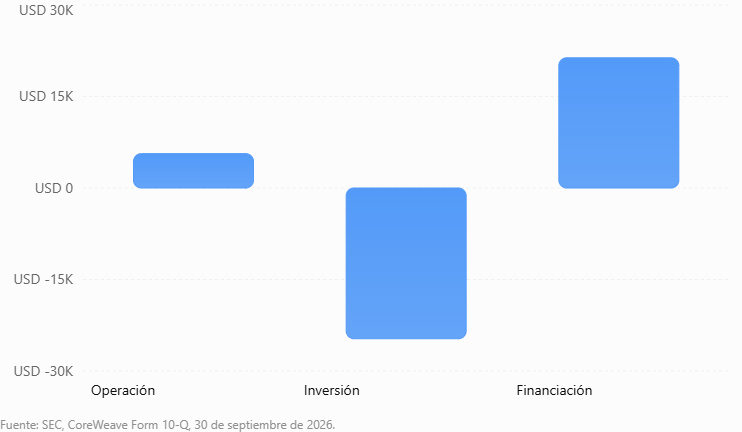
El contraste resulta todavía más significativo al examinar los flujos de efectivo. Durante los primeros nueve meses de 2026, CoreWeave generó USD 5.638 millones de efectivo operativo, frente a USD 23.558 millones desembolsados en adquisiciones de propiedad y equipo. Esto implica un flujo de caja libre simplificado negativo de aproximadamente USD 17.920 millones. Si se considera la totalidad del flujo neto de inversión, la diferencia respecto del flujo operativo alcanza USD 19.072 millones.
Ambas medidas apuntan a una conclusión: la expansión todavía requiere fuentes de financiamiento sustancialmente superiores a la caja que genera la operación. En el mismo período, las actividades de financiamiento aportaron USD 21.346 millones. SEC+1
La compañía cerró septiembre con USD 47.505 millones de deuda total, según su presentación ante la SEC. Además, proyecta inversiones de capital de entre USD 37.000 y 39.000 millones para 2026 y gastos financieros trimestrales de entre USD 1.050 y 1.150 millones durante el cuarto trimestre. SEC+1
No se trata de negar la demanda. Su cartera contractual pendiente de reconocimiento, o revenue backlog, ascendía a USD 132.500 millones. Pero este indicador no representa efectivo disponible ni utilidades garantizadas: su conversión en ingresos depende de que la empresa suministre la capacidad y cumpla los requisitos de disponibilidad del servicio.
CoreWeave también ha reforzado su liquidez mediante deuda, capital y anticipos de clientes, y declaró que cumplía sus covenants financieros al cierre de septiembre. Por tanto, los datos no permiten afirmar que exista un incumplimiento inminente. Lo que sí revelan es una diferencia importante entre la fortaleza comercial del negocio y su necesidad de financiación continua.
Esta distinción resulta crítica. Una compañía puede disponer de contratos significativos, tecnología competitiva y clientes de primera categoría, pero enfrentar dificultades si el costo del financiamiento, los plazos de construcción y la monetización de sus activos dejan de estar alineados.
La Reserva Federal: el catalizador financiero del ajuste
La política monetaria estadounidense introduce un segundo elemento de riesgo. El 28 de octubre de 2026, la Reserva Federal de Estados Unidos mantuvo la tasa de fondos federales en un rango de 3,75% a 4,00%, después de haberla incrementado 25 puntos básicos en septiembre. El banco central señaló que la inflación permanecía elevada, mientras la inversión de capital y la actividad económica continuaban mostrando fortaleza.
El efecto sobre la inteligencia artificial opera mediante dos mecanismos complementarios.
El primero corresponde a la valoración financiera. Cuando las tasas de interés aumentan, o permanecen elevadas durante más tiempo del previsto, los inversionistas tienden a exigir mayores rendimientos para asumir riesgos. Esto afecta especialmente a los activos cuyo valor depende de flujos de caja distantes. Las empresas de crecimiento pueden experimentar una contracción de múltiplos incluso si sus ingresos continúan expandiéndose.
El segundo mecanismo afecta directamente a la financiación del crecimiento. Las compañías que dependen de préstamos, emisiones de bonos o estructuras de financiamiento respaldadas por activos deben enfrentar mayores exigencias de retorno, posibles restricciones crediticias y condiciones de refinanciamiento menos favorables. Este efecto puede amplificarse cuando se deterioran simultáneamente los precios de las acciones y el valor de las garantías.
La interacción entre ambos mecanismos puede generar un círculo de presión financiera: menores valoraciones dificultan la captación de capital; el financiamiento más costoso reduce la rentabilidad de nuevos proyectos; y la postergación de inversiones retrasa los flujos que justificaban las valoraciones iniciales.
No obstante, una tasa elevada no implica automáticamente pérdidas bursátiles. Si el crecimiento de la demanda, la productividad y los márgenes supera las expectativas, los beneficios pueden compensar parcialmente ese efecto. El riesgo aparece cuando las condiciones financieras se endurecen al mismo tiempo que las proyecciones operativas dejan de cumplirse.
El riesgo de las neoclouds: prometer capacidad antes de producir caja
Las empresas especializadas en infraestructura de IA, conocidas como neoclouds, enfrentan un desafío diferente del que experimentan los desarrolladores de software. Para entregar sus servicios deben disponer de terrenos, energía, sistemas de refrigeración, centros de datos, equipos de procesamiento y redes de alta velocidad. Muchas de estas inversiones deben realizarse antes de que empiece la facturación recurrente.
En este modelo, el tiempo constituye una variable financiera tan importante como la demanda. Un retraso de varios meses en la conexión eléctrica o en la instalación de servidores puede desplazar el reconocimiento de ingresos mientras continúan acumulándose intereses, compromisos financieros y determinados gastos operativos.
La presión no se limita a las empresas más pequeñas. Un análisis de Reuters publicado en julio de 2026 identificó que el aumento del gasto en infraestructura de IA estaba ejerciendo una presión creciente sobre el flujo de caja libre de grandes compañías tecnológicas, incluidas Microsoft, Alphabet, Amazon, Meta y Oracle.
Sin embargo, existe una diferencia relevante: los grandes hyperscalers pueden financiar una parte considerable de sus inversiones con flujos provenientes de publicidad, comercio electrónico, software y servicios empresariales. Las neoclouds especializadas tienen, en general, menos fuentes de caja independientes de la propia infraestructura que están construyendo.
En consecuencia, el riesgo principal de estas últimas no consiste necesariamente en que desaparezca la demanda de inteligencia artificial. Consiste en que el financiamiento requerido para entregar esa demanda deje de estar disponible en las condiciones, cantidades y plazos necesarios.
Una reducción de la liquidez puede transformar un problema de calendario en un problema de solvencia. Si una empresa no logra completar a tiempo la infraestructura comprometida, podría enfrentar renegociaciones contractuales, mayores necesidades de capital o una disminución del valor económico de sus proyectos.
Este escenario no es inevitable, pero merece atención porque la existencia de contratos futuros no elimina el riesgo de ejecución.
La política entra en la ecuación: centros de datos bajo presión
A los riesgos financieros se añade un factor que el mercado no puede seguir tratando como secundario: la creciente resistencia política y social a la construcción de grandes campus de centros de datos.
Las elecciones legislativas y estatales estadounidenses del 3 de noviembre de 2026 produjeron importantes avances demócratas. El resultado estuvo acompañado de una mayor oposición local a proyectos intensivos en electricidad y agua, especialmente ante la preocupación de que los costos de expansión de la red eléctrica terminen trasladándose a los consumidores. S&P Global+1
La resistencia ya ha tenido consecuencias concretas. En El Dorado, Kansas, los votantes aprobaron una prohibición de diez años para determinados centros de datos de alto impacto, con aproximadamente el 70% de los votos favorables. La medida entró en vigor inmediatamente después de la elección. eldoks.gov
Esto no significa que las victorias demócratas producirán automáticamente una paralización nacional de la infraestructura de IA. Las posiciones políticas varían entre estados y dentro de ambos partidos, y también existen iniciativas bipartidistas orientadas a acelerar permisos y ampliar el suministro eléctrico. El problema es más específico: los promotores de nuevos proyectos enfrentan una incertidumbre creciente sobre autorizaciones, costos energéticos, requisitos ambientales y participación comunitaria.
La dificultad es especialmente importante porque el sistema eléctrico estadounidense ya presenta restricciones estructurales. Un estudio de Lawrence Berkeley National Laboratory publicado en 2026 identificó aproximadamente 8.200 proyectos de generación y almacenamiento en espera de interconexión al cierre de 2025. Para los proyectos de generación que entraron en operación durante ese año, la mediana del tiempo transcurrido entre la solicitud de interconexión y la operación comercial superó los cinco años.
Aunque esas cifras se refieren a proyectos eléctricos y no directamente al tiempo de conexión de cada centro de datos, muestran la dimensión de los cuellos de botella que afectan la expansión de capacidad energética.
La consecuencia económica puede ser significativa. Un campus cuya entrada en operación se retrasa no solamente posterga ingresos; también puede exigir nuevas inversiones, elevar los costos financieros y comprometer la secuencia prevista de utilización de los equipos. Al mismo tiempo, la rápida evolución tecnológica puede reducir la vida económica esperada de determinados componentes antes de que la infraestructura alcance su utilización objetivo.
De esta manera, las restricciones regulatorias y energéticas pueden terminar amplificando precisamente el riesgo de duración financiera que caracteriza al AI Trade.
El mercado ha descontado el futuro demasiado pronto
La tesis central es que una parte del AI Trade está trasladando hacia el presente una cantidad extraordinaria de valor económico que todavía depende de años de inversiones, decisiones regulatorias y ejecución operativa. En algunos segmentos, la estructura financiera comienza a parecerse más a la de proyectos de infraestructura de larga maduración que a la de compañías tecnológicas tradicionales de crecimiento acelerado.
El problema no reside en la inteligencia artificial como tecnología. La demanda de capacidad computacional es real y los ingresos de distintos participantes están aumentando a tasas extraordinarias. El problema es la distancia entre el capital que debe desembolsarse hoy y el efectivo que los inversionistas esperan recuperar mañana.
La Reserva Federal puede convertirse en un catalizador de esta contradicción al mantener elevado el costo de capital. Las restricciones de financiamiento pueden intensificarla. Y la creciente oposición política a los centros de datos puede añadir retrasos precisamente cuando las empresas necesitan acelerar la entrega de capacidad para transformar sus compromisos comerciales en ingresos efectivos.
En este contexto, el mercado podría comenzar a diferenciar con mayor severidad entre las compañías que ya convierten su crecimiento en caja y aquellas cuyo modelo requiere una sucesión continua de financiamientos. Esta diferenciación no necesariamente provocaría una crisis generalizada del sector, pero sí podría generar ajustes significativos en determinados segmentos de infraestructura y en empresas cuyas valoraciones dependen de supuestos particularmente exigentes.
La conclusión es que el AI Trade no necesita fracasar tecnológicamente para experimentar una corrección financiera importante. Basta con que los flujos de caja lleguen más tarde, que su rentabilidad resulte menor de lo previsto o que el costo de financiarlos aumente lo suficiente para alterar su valor presente.
La inteligencia artificial puede continuar transformando la economía mundial. Pero, para los mercados financieros, la pregunta decisiva será quién consigue convertir esa transformación en efectivo, en qué momento y después de remunerar adecuadamente el capital invertido.
Deja una respuesta