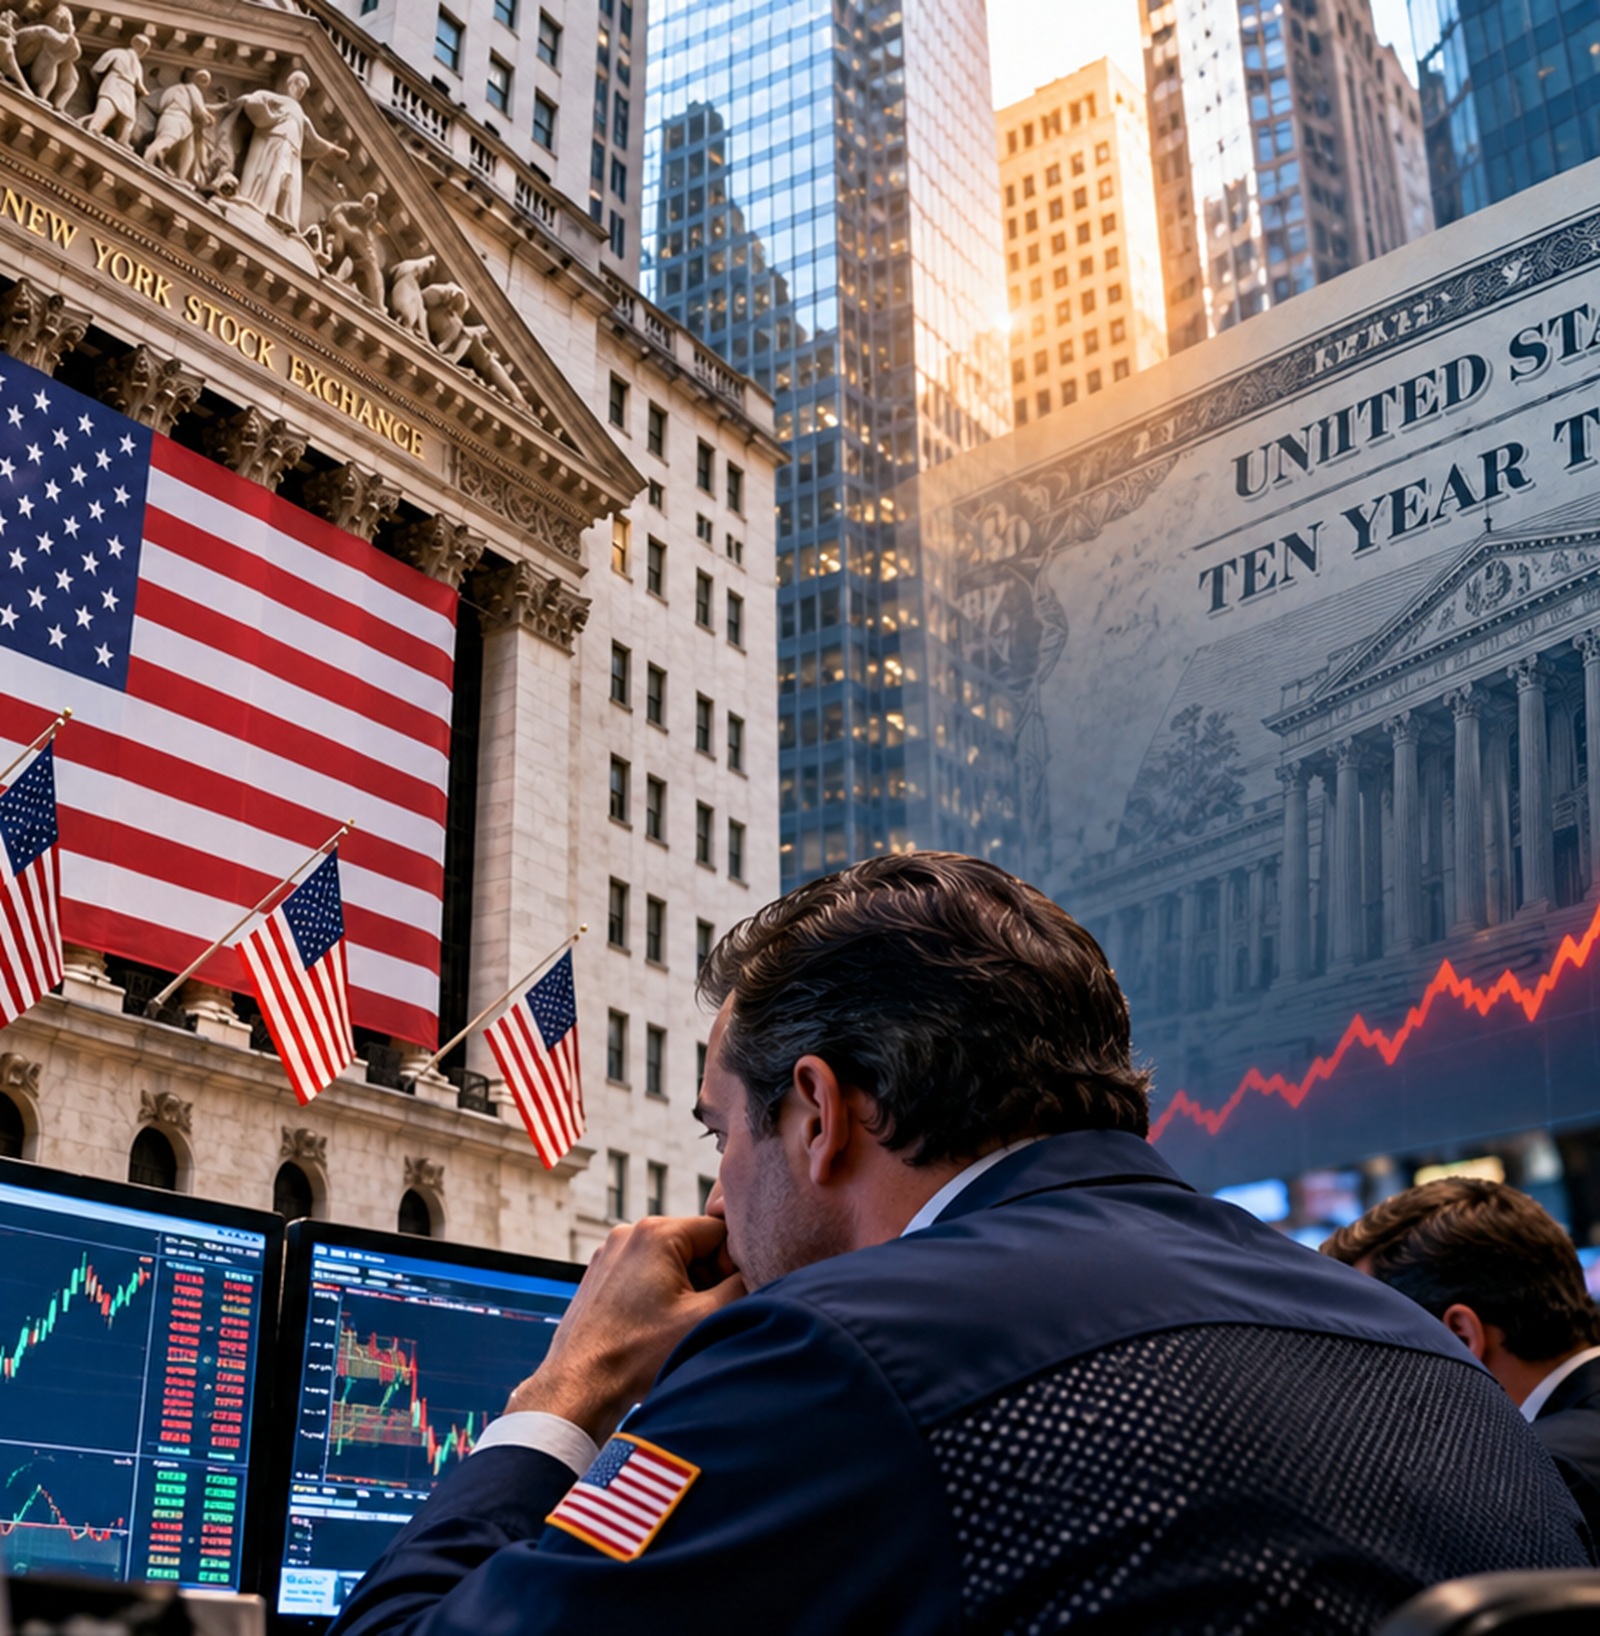
Los Rendimientos bonos Tesoro volvieron a convertirse este viernes 25 de septiembre en uno de los principales focos de atención de los mercados financieros. La rentabilidad del bono estadounidense a 10 años llegó a tocar el 5,2297%, su nivel más alto desde 2007, mientras el rendimiento a 30 años alcanzó el 5,5252%, máximo desde 2004. Sin embargo, Wall Street ha mostrado una resistencia notable: el entusiasmo alrededor de la inteligencia artificial y una moderación parcial del petróleo han permitido que S&P 500, Nasdaq y Dow operen ligeramente al alza pese al fuerte aumento del costo del dinero.
Rendimientos bonos Tesoro alcanzan máximos de décadas
El movimiento en el mercado de deuda estadounidense se ha acelerado durante las últimas sesiones. El Treasury a 10 años subió alrededor de 5,5 puntos básicos durante la jornada y llegó al 5,2297%, encaminándose además hacia su mayor incremento semanal desde mayo. El bono a 30 años alcanzó el 5,5252%.
La relevancia de estos niveles va mucho más allá del mercado de bonos. El Treasury a 10 años funciona como una referencia fundamental para determinar el costo del capital en la economía estadounidense. Sus movimientos influyen sobre hipotecas, préstamos corporativos, valuaciones bursátiles y tasas de descuento utilizadas para calcular cuánto valen hoy los flujos de caja futuros de una empresa.
Cuando los rendimientos aumentan, los bonos gubernamentales también se vuelven relativamente más atractivos frente a activos de mayor riesgo. Esta dinámica puede ejercer presión particularmente sobre compañías cuyas valuaciones dependen de beneficios esperados en horizontes largos.
Por ahora, esa relación no está provocando una liquidación generalizada. A media sesión, el Dow Jones avanzaba aproximadamente 0,34%, el S&P 500 un 0,18% y el Nasdaq Composite un 0,21%. El sector tecnológico subía alrededor de 0,8%, compensando las caídas observadas en varios otros sectores.
Tecnología desafía por ahora la presión de las tasas
La inteligencia artificial continúa funcionando como contrapeso frente al aumento de los rendimientos. Microsoft avanzaba con fuerza después de anunciar nuevas capacidades para Copilot, mientras Qualcomm registraba ganancias importantes y Nvidia operaba ligeramente en positivo.
Este comportamiento muestra una particularidad del mercado actual: las tasas más elevadas deberían ejercer presión sobre las valuaciones de crecimiento, pero las expectativas relacionadas con inversión, productividad e infraestructura de inteligencia artificial continúan respaldando a varias de las principales compañías tecnológicas.
El Nasdaq resulta especialmente sensible a esta tensión. Si los rendimientos continúan aumentando, los inversionistas tendrán que evaluar si el crecimiento proyectado de las empresas tecnológicas es suficiente para justificar sus valoraciones frente a una alternativa prácticamente libre de riesgo que ya ofrece retornos superiores al 5%.
Ese punto es especialmente relevante porque el mercado del Tesoro estadounidense, de aproximadamente 29 billones de dólares, funciona como referencia para la valoración de activos financieros a nivel global. Un movimiento sostenido hacia rendimientos todavía mayores implicaría una nueva recalibración del costo de capital.
Rendimientos bonos Tesoro reflejan una Fed más restrictiva
La política monetaria vuelve a estar en el centro del movimiento. El 16 de septiembre, la Reserva Federal elevó en 25 puntos básicos el rango objetivo de la tasa de fondos federales hasta 3,75%-4,00%, destacando que la actividad económica continúa expandiéndose a un ritmo sólido y que la inflación permanece elevada.
El mercado ya contempla la posibilidad de otro incremento. Durante la sesión del viernes, los futuros de tasas reflejaban aproximadamente un 66,4% de probabilidad de que la Fed aumente nuevamente su tasa en al menos 25 puntos básicos en octubre.
Austan Goolsbee, presidente de la Reserva Federal de Chicago, también ha advertido que las presiones inflacionarias podrían estar evolucionando desde choques relacionados con energía y aranceles hacia una combinación que incluya una demanda interna demasiado fuerte. Bajo ese escenario, una inflación impulsada por sobrecalentamiento de la demanda podría requerir una respuesta monetaria más agresiva.
Petróleo, inflación y Wall Street completan la ecuación
El petróleo continúa siendo otra variable decisiva. El Brent se mantiene por encima de los 100 dólares por barril, aunque durante la jornada retrocedió alrededor de 1% ante expectativas de avances diplomáticos entre Estados Unidos e Irán. Una eventual normalización de los flujos energéticos podría aliviar parte de las presiones inflacionarias; una nueva escalada en Medio Oriente tendría el efecto contrario.
La reunión entre Donald Trump y Xi Jinping también ha sido seguida por los mercados. El encuentro en Washington mostró señales de diálogo entre las dos mayores economías del mundo, pero no produjo hasta ahora grandes avances en asuntos estructurales como comercio, inteligencia artificial, Taiwán o las tensiones relacionadas con Irán.
Para Wall Street, el punto central durante las próximas sesiones será determinar si la fortaleza económica y la inversión en inteligencia artificial pueden seguir compensando un costo del capital cada vez mayor. Mientras el rendimiento del Treasury a 10 años permanezca alrededor del 5,2%, cada nuevo dato de inflación, empleo o actividad económica tendrá capacidad para modificar rápidamente las expectativas sobre la Fed y, con ellas, las valoraciones del S&P 500, Nasdaq y Dow.
Fuentes
Reuters. (25 de septiembre de 2026). Bond yields hit multi-decade highs despite oil pullback. Reuters. Reuters: mercado global y bonos del Tesoro
Reuters. (25 de septiembre de 2026). Wall St edges up on AI enthusiasm, Mideast negotiation hopes. Reuters. Reuters: sesión de Wall Street
Board of Governors of the Federal Reserve System. (16 de septiembre de 2026). Federal Reserve issues FOMC statement. Federal Reserve. Federal Reserve: comunicado del FOMC
Reuters. (21 de septiembre de 2026). Fed’s Goolsbee says strong demand may be adding to US inflation. Reuters. Reuters: declaraciones de Austan Goolsbee
Reuters. (24 de septiembre de 2026). Trump welcomes China’s Xi with fanfare, but no breakthroughs emerge. Reuters. Reuters: reunión Trump-Xi
Deja una respuesta