El rendimiento de los bonos estadounidenses alcanza máximos de 24 años y transforma las perspectivas financieras de América Latina, los proyectos de infraestructura y las inversiones tecnológicas.
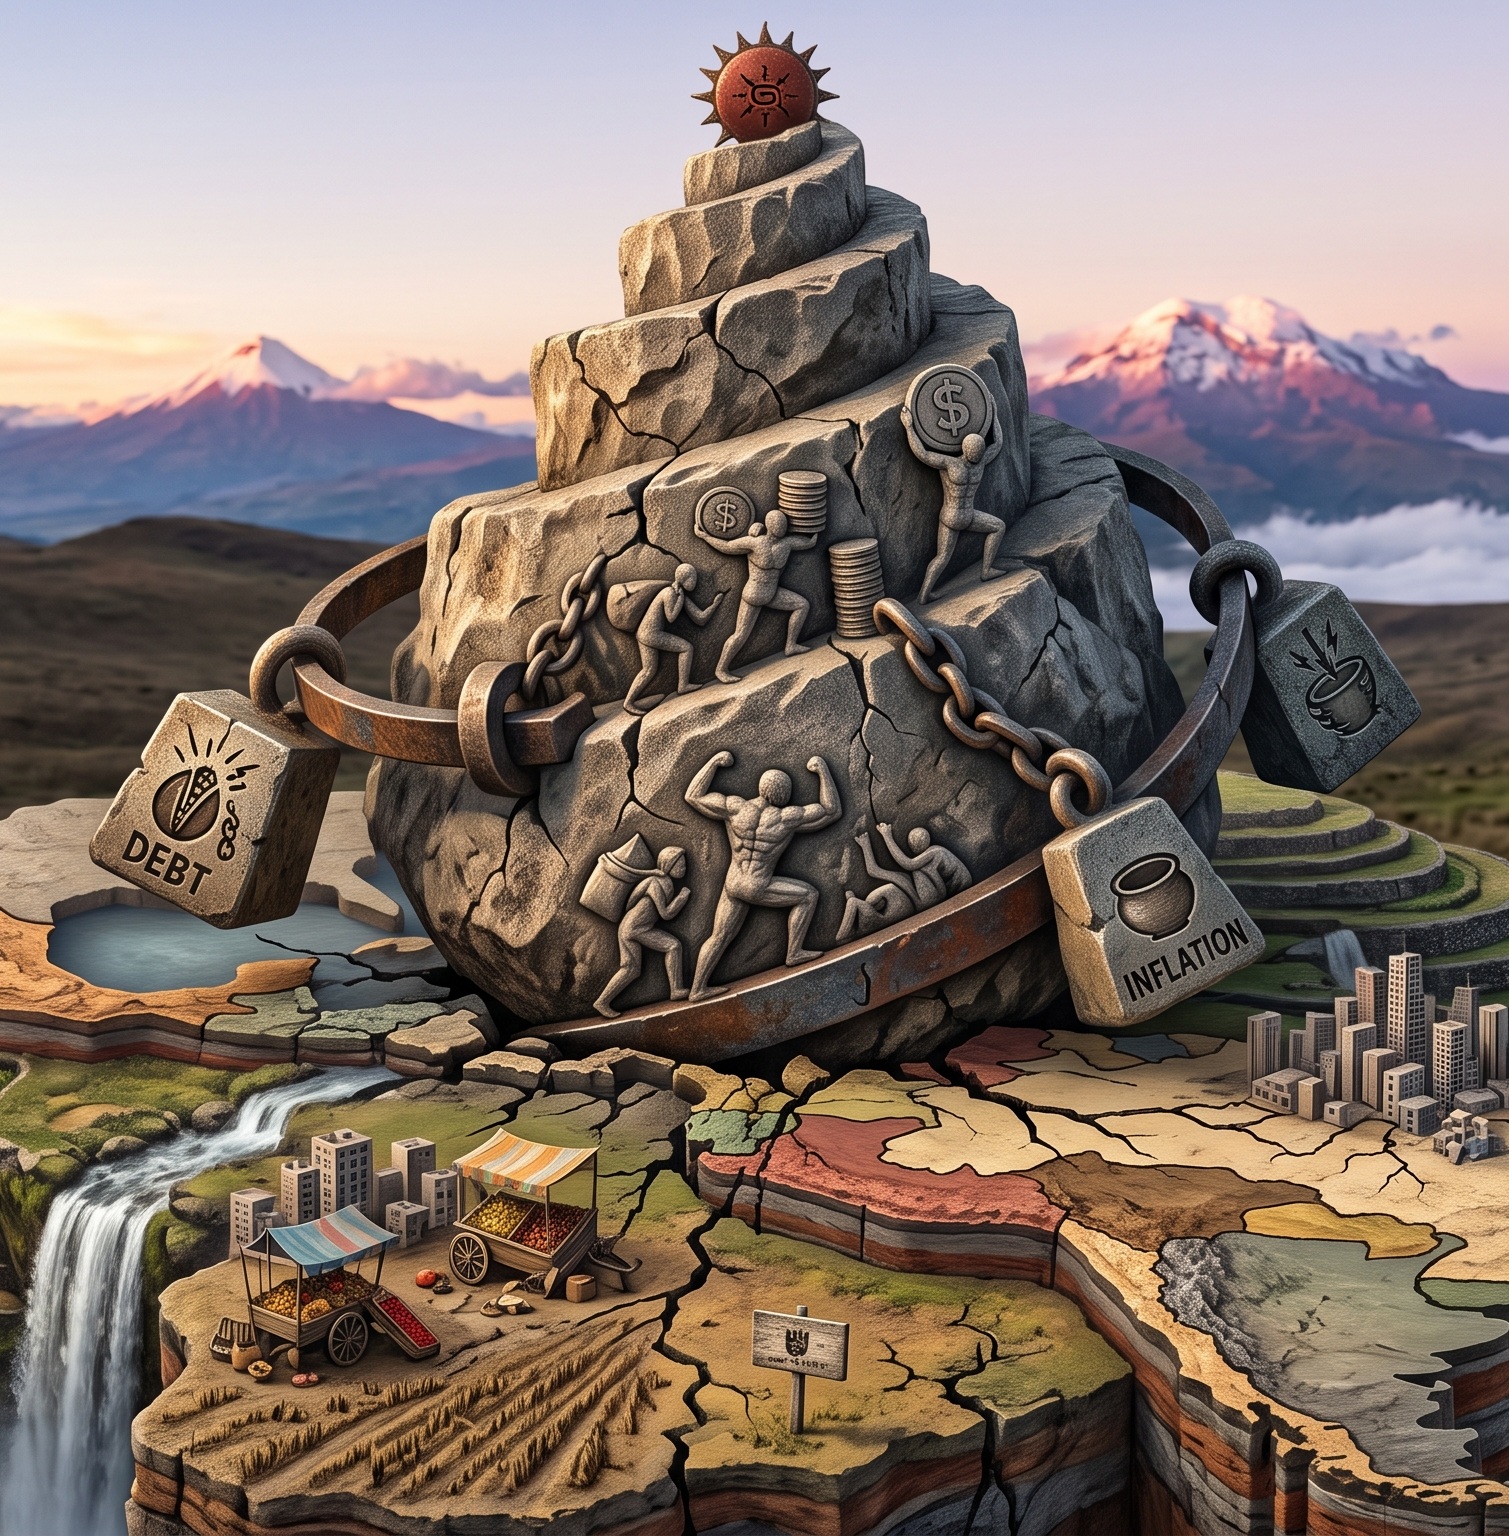
El mercado internacional de capitales atraviesa un momento que podría marcar un punto de inflexión para la economía mundial. Las tasas de interés en Latinoamérica vuelven a estar condicionadas por un fenómeno que no se observaba desde hace más de dos décadas: el rendimiento del bono del Tesoro estadounidense a diez años superó el 5,34% el 1 de octubre de 2026, alcanzando su nivel más alto desde principios de 2002.
El movimiento representa mucho más que una fluctuación del mercado de renta fija. Cuando el activo utilizado como referencia para valorar inversiones internacionales ofrece rendimientos superiores al 5%, prácticamente todos los proyectos que necesitan financiamiento deben revisar sus expectativas de rentabilidad.
Para Estados Unidos, el escenario incrementa la presión sobre unas cuentas fiscales que ya muestran desequilibrios estructurales. Para las empresas tecnológicas, establece un exigente punto de comparación en medio de una expansión histórica de inversiones en inteligencia artificial. Para América Latina, amenaza con encarecer los proyectos de infraestructura y modificar las condiciones de acceso a los mercados internacionales.
Sin embargo, también puede representar una oportunidad para las economías capaces de atraer inversión productiva, desarrollar industrias exportadoras y participar en las nuevas cadenas de suministro tecnológico.
La cuestión fundamental es si nuestros países están preparados para aprovechar esas oportunidades mientras enfrentan un entorno financiero internacional considerablemente más exigente.
Tasas de interés en Latinoamérica: un cambio histórico
El 1 de octubre de 2026, el rendimiento del bono estadounidense a diez años alcanzó aproximadamente el 5,342%, un máximo no registrado desde 2002.
La magnitud del movimiento adquiere relevancia porque los bonos del Tesoro constituyen una de las principales referencias utilizadas para determinar el costo internacional del dinero.
Cuando un inversionista evalúa financiar una carretera, construir una central eléctrica, desarrollar una mina o invertir en una empresa tecnológica, compara el rendimiento esperado de ese proyecto con alternativas financieras de menor riesgo.
Si puede obtener una rentabilidad nominal superior al 5% mediante un bono del Gobierno estadounidense denominado en dólares, exigirá una compensación adicional para asumir riesgos corporativos, políticos, regulatorios o de ejecución.
En consecuencia, proyectos que resultaban financieramente atractivos bajo tasas cercanas al 3% pueden perder competitividad cuando aumentan los costos de financiamiento.
Es importante distinguir entre la tasa de política monetaria establecida por la Reserva Federal y el rendimiento de los bonos a largo plazo. Estos últimos incorporan expectativas de inflación, crecimiento económico, futuras decisiones monetarias y primas de riesgo asociadas al plazo.
Su incremento no necesariamente significa que la Reserva Federal continuará elevando indefinidamente sus tasas. No obstante, refleja un mercado que exige una remuneración considerablemente mayor para comprometer capital durante períodos prolongados.
Estados Unidos enfrenta una creciente presión fiscal
Una de las principales preocupaciones de este escenario es la sostenibilidad de las finanzas públicas estadounidenses.
Según las proyecciones publicadas en febrero de 2026 por la Oficina Presupuestaria del Congreso (CBO), el déficit federal alcanzaría aproximadamente USD 1,9 billones durante el ejercicio fiscal de 2026, equivalente al 5,8% del producto interno bruto.
El organismo proyecta que, bajo las políticas vigentes al momento de elaborar su escenario, el déficit aumentaría hasta USD 3,1 billones en 2036.
Todavía más preocupante es la evolución del gasto por intereses.
La CBO estima que los intereses netos de la deuda pública aumentarían desde aproximadamente USD 1 billón en 2026 hasta USD 2,1 billones en 2036. Mientras tanto, la deuda federal en manos del público pasaría del 101% al 120% del PIB.
Estas proyecciones revelan un desafío estructural: una proporción creciente de los recursos fiscales tendría que destinarse al servicio de la deuda, reduciendo el margen disponible para otras prioridades presupuestarias.
El incremento de los rendimientos no significa que toda la deuda estadounidense se refinancie inmediatamente a las nuevas tasas. Su impacto depende del calendario de vencimientos, la composición de las emisiones y el comportamiento futuro de los mercados.
Sin embargo, cuanto más tiempo permanezcan elevados los rendimientos, mayor será la presión sobre las nuevas emisiones y el refinanciamiento de obligaciones existentes.
Estados Unidos conserva ventajas extraordinarias, particularmente la profundidad de sus mercados financieros y el papel internacional del dólar. Por ello, no sería correcto interpretar automáticamente estas cifras como evidencia de un incumplimiento inminente.
El verdadero problema reside en la trayectoria fiscal de largo plazo. Una economía no puede depender indefinidamente de condiciones favorables de financiamiento mientras mantiene desequilibrios presupuestarios persistentes sin enfrentar restricciones crecientes.
Inteligencia artificial: el desafío de financiar centros de datos
El incremento del costo internacional del capital ocurre precisamente cuando las principales empresas tecnológicas están desarrollando uno de los mayores ciclos de inversión de las últimas décadas.
La construcción de centros de datos, el desarrollo de infraestructura energética, los sistemas de refrigeración, las redes eléctricas y la adquisición de procesadores especializados requieren enormes cantidades de capital.
La Agencia Internacional de Energía informó en abril de 2026 que las inversiones de capital de cinco grandes empresas tecnológicas habían superado conjuntamente los USD 400.000 millones durante 2025. Sus estimaciones contemplaban un crecimiento adicional de aproximadamente el 75% para 2026.
Estas cifras muestran que la inteligencia artificial no representa únicamente una revolución del software. También está impulsando una transformación de la infraestructura física mundial.
Sin embargo, cuando aumentan los rendimientos de los bonos del Tesoro, también se eleva el rendimiento mínimo exigido a las inversiones privadas.
El resultado es un entorno más complejo para financiar proyectos cuyos retornos económicos dependen de ingresos futuros todavía sujetos a una considerable incertidumbre.
Existe una diferencia fundamental entre las grandes compañías tecnológicas capaces de financiar inversiones mediante sus propios flujos de efectivo y los operadores de centros de datos que dependen de financiamiento externo.
Para estos últimos, las tasas elevadas pueden aumentar significativamente el costo financiero y reducir el valor presente de sus proyectos.
La competencia por capital podría intensificarse. Las compañías deberán demostrar que sus inversiones en infraestructura tecnológica pueden producir rendimientos suficientes para justificar los recursos comprometidos.
En este nuevo escenario, disponer de tecnología avanzada no será suficiente. También será indispensable mantener una estructura financiera adecuada y demostrar capacidad de monetización.
Tasas de interés en Latinoamérica y el financiamiento de infraestructura
Para América Latina, el desafío adquiere dimensiones particularmente importantes.
La región todavía mantiene necesidades considerables de inversión en carreteras, puertos, energía eléctrica, telecomunicaciones, agua potable y saneamiento.
Un estudio publicado en agosto de 2026 por el Banco Interamericano de Desarrollo estima que América Latina y el Caribe necesitan movilizar aproximadamente USD 1,596 billones entre 2025 y 2030 para avanzar hacia sus objetivos de infraestructura.
Esto equivale a un esfuerzo anual cercano al 3,53% del PIB regional.
El problema es que la inversión efectiva promedió apenas el 1,7% del PIB entre 2015 y 2023.
La diferencia demuestra que la región necesita incrementar sustancialmente la movilización de capital precisamente cuando las condiciones internacionales de financiamiento se vuelven más restrictivas.
Cuando suben los rendimientos estadounidenses, los inversionistas internacionales pueden exigir mayores retornos para financiar proyectos latinoamericanos. El efecto final depende también de la percepción de riesgo, las garantías disponibles y las perspectivas económicas de cada país.
Por ejemplo, una concesión de infraestructura financiada mediante deuda podría necesitar mayores ingresos operativos para cubrir su servicio financiero. Si no puede generar esos ingresos, será necesario revisar su estructura de capital, conseguir garantías adicionales o negociar condiciones contractuales diferentes.
Los organismos multilaterales, los mecanismos de financiamiento mixto y las asociaciones público-privadas pueden desempeñar un papel más importante en estas circunstancias.
No obstante, esos instrumentos necesitan proyectos bien estructurados, estabilidad contractual, transparencia institucional y una distribución apropiada de riesgos.
El capital internacional seguirá buscando oportunidades, pero las economías latinoamericanas tendrán que competir por él en condiciones más exigentes.
Bonos soberanos: una competencia más intensa por el capital
El incremento de los rendimientos estadounidenses también transforma las condiciones de emisión de deuda soberana latinoamericana.
El rendimiento exigido a un bono internacional suele incorporar la tasa del Tesoro de referencia y una prima de riesgo específica del emisor.
En consecuencia, un aumento del rendimiento estadounidense puede encarecer el financiamiento incluso cuando el diferencial de riesgo de un país permanece relativamente estable.
Este fenómeno adquiere especial importancia para economías que necesitan refinanciar vencimientos importantes o financiar déficits presupuestarios mediante emisiones internacionales.
Sin embargo, sería incorrecto asumir que todas las emisiones latinoamericanas perderán atractivo.
Los inversionistas también consideran la trayectoria de la deuda, la fortaleza institucional, las reservas internacionales, las perspectivas de crecimiento y el riesgo cambiario.
Los países que mejoren sus fundamentos económicos podrían conseguir una reducción de sus primas de riesgo y compensar parcialmente el incremento del rendimiento estadounidense.
Además, las economías con mercados de capitales internos desarrollados disponen de alternativas que reducen su dependencia de las emisiones internacionales en dólares.
La disciplina fiscal y la credibilidad macroeconómica se convierten así en herramientas fundamentales para diferenciarse en un mercado internacional cada vez más competitivo.
Un dólar fuerte no garantiza mayores exportaciones
En un escenario de elevados rendimientos estadounidenses, también aumenta el interés por analizar la evolución del dólar y sus consecuencias para el comercio internacional.
Una moneda estadounidense más fuerte puede favorecer la competitividad de algunos exportadores latinoamericanos cuando sus monedas nacionales se deprecian y sus costos de producción se mantienen principalmente en moneda local.
No obstante, este mecanismo tiene limitaciones importantes.
La investigación de Valentina Bruno y Hyun Song Shin, publicada por el Banco de Pagos Internacionales, demuestra que un fortalecimiento generalizado del dólar también puede restringir el financiamiento del comercio y reducir el volumen de las exportaciones internacionales.
Las empresas que dependen de créditos comerciales denominados en dólares pueden enfrentar mayores dificultades financieras, mientras que el costo de determinados insumos importados aumenta.
Por tanto, el fortalecimiento del dólar no constituye automáticamente una oportunidad comercial.
La respuesta estratégica de América Latina debería concentrarse en mejorar la productividad, diversificar mercados, desarrollar infraestructura logística y fortalecer las exportaciones con mayor valor agregado.
La competitividad internacional sostenible no puede depender exclusivamente de movimientos cambiarios.
Ecuador: vulnerabilidad financiera y riesgo climático
Para Ecuador, el escenario internacional merece especial atención.
La dolarización elimina el mecanismo de ajuste mediante la depreciación de una moneda nacional, por lo que un dólar internacionalmente fortalecido puede afectar la competitividad de determinados productos ecuatorianos frente a competidores cuyas monedas sí se deprecian.
Al mismo tiempo, el país enfrenta el riesgo de perturbaciones climáticas relacionadas con El Niño.
En septiembre de 2026, la Administración Nacional Oceánica y Atmosférica de Estados Unidos advirtió que El Niño se estaba fortaleciendo y estimó una probabilidad superior al 90% de que se desarrollara un evento muy fuerte durante el otoño y el invierno del hemisferio norte de 2026-2027.
Para Ecuador, un fenómeno climático de gran intensidad podría afectar la infraestructura vial, la logística portuaria, determinadas actividades agrícolas y otros sectores vinculados con las exportaciones.
La magnitud efectiva de esos impactos dependerá de la distribución geográfica de las precipitaciones, las condiciones locales y la capacidad de prevención. Un pronóstico climático no equivale a una estimación definitiva de pérdidas económicas.
Esta combinación de factores podría crear un escenario especialmente exigente: financiamiento internacional más costoso, dificultades competitivas asociadas al dólar y potenciales interrupciones de la actividad productiva.
Sin embargo, Ecuador también dispone de elementos favorables.
En abril de 2026, el Fondo Monetario Internacional destacó el incremento de las reservas internacionales, la recuperación del acceso a los mercados internacionales de capital y el desempeño positivo de las exportaciones no petroleras.
Estas fortalezas deben preservarse.
Para una economía dolarizada, las reservas internacionales constituyen un respaldo importante para la liquidez del sistema financiero y la estabilidad macroeconómica. Por ello, cualquier propuesta para movilizar recursos públicos hacia nuevas inversiones debe distinguir entre reservas destinadas a proteger la liquidez y recursos fiscales efectivamente disponibles.
Los acuerdos bilaterales, la cooperación multilateral, las garantías para proyectos y la atracción de inversión extranjera directa ofrecen instrumentos complementarios que merecen mayor atención.
La prioridad debería ser transformar estas posibilidades financieras en inversiones productivas sin comprometer los mecanismos que protegen la estabilidad de la economía.
Cobre, minerales estratégicos y nuevas oportunidades regionales
Mientras el costo del capital aumenta, la expansión tecnológica continúa generando importantes necesidades de infraestructura energética y materias primas.
El desarrollo de centros de datos requiere electricidad, redes de transmisión, transformadores y sistemas de refrigeración.
En esta transformación, el cobre desempeña un papel particularmente relevante.
La Agencia Internacional de Energía proyectó en su informe de 2026 que, considerando los proyectos mineros anunciados, la oferta de cobre todavía podría presentar un déficit cercano al 25% respecto de las necesidades previstas para 2035.
Aunque esta estimación representa una mejora frente a proyecciones anteriores, confirma la importancia de ampliar la capacidad productiva mundial.
Para América Latina, la oportunidad no se limita a incrementar las exportaciones de materias primas.
También comprende desarrollar infraestructura energética, servicios industriales, procesamiento de minerales y nuevas cadenas regionales de suministro.
El oro y las tierras raras representan oportunidades adicionales, aunque responden a mercados y factores de demanda diferentes. El oro también está influido por su función como activo financiero y de reserva, mientras que los elementos de tierras raras tienen aplicaciones tecnológicas e industriales específicas.
La disponibilidad de recursos naturales, sin embargo, no garantiza automáticamente la llegada de inversiones.
Los proyectos mineros requieren importantes desembolsos iniciales, infraestructura de transporte, acceso a energía, seguridad jurídica y períodos prolongados de recuperación del capital.
Precisamente por ello, las condiciones financieras actuales hacen todavía más importante ofrecer un entorno atractivo y predecible para la inversión de largo plazo.
La región tiene oportunidades de participar en el crecimiento tecnológico global incluso sin concentrar una proporción significativa de las inversiones mundiales en centros de datos. Para aprovecharlas, deberá transformar sus ventajas naturales en proyectos económica, ambiental y socialmente viables.
Disciplina fiscal: de alternativa a necesidad estratégica
El incremento del costo internacional del dinero deja una lección fundamental para los responsables de las finanzas públicas y privadas.
Durante los períodos de financiamiento abundante, resulta relativamente sencillo postergar reformas, acumular obligaciones o financiar proyectos con expectativas excesivamente optimistas.
Cuando cambian las condiciones internacionales, esas decisiones comienzan a generar consecuencias.
La disciplina fiscal adquiere entonces una importancia estratégica: permite reducir necesidades de financiamiento, proteger la credibilidad soberana y conservar recursos para responder ante emergencias.
No significa eliminar indiscriminadamente la inversión pública. Significa mejorar la calidad del gasto, priorizar los proyectos con mayor impacto económico y fortalecer la capacidad del Estado para generar condiciones favorables para la inversión privada.
La misma lógica se aplica a las empresas.
Una estructura de capital sostenible, una administración adecuada de la liquidez y una evaluación rigurosa de los riesgos financieros permiten enfrentar períodos prolongados de tasas elevadas sin comprometer la continuidad de sus operaciones.
América Latina necesita aprovechar este momento para fortalecer sus instituciones financieras, diversificar sus fuentes de financiamiento y ampliar su integración productiva internacional.
Conclusión: debemos prepararnos antes de la próxima crisis
El incremento de los rendimientos estadounidenses hasta niveles no observados desde 2002 representa una señal importante para los mercados internacionales.
Estados Unidos enfrenta crecientes presiones presupuestarias. Las empresas tecnológicas necesitan justificar inversiones extraordinarias. América Latina debe financiar una brecha significativa de infraestructura mientras compite por capital con activos internacionales que ofrecen rendimientos elevados.
Ecuador, además, enfrenta una combinación particular de desafíos monetarios, fiscales y climáticos que exige preservar su estabilidad y acelerar la preparación de proyectos productivos.
Este escenario no implica que una crisis regional sea inevitable. Significa que el margen de error se reduce y que las decisiones financieras adquieren mayor importancia.
Los países que fortalezcan sus instituciones, administren prudentemente sus recursos, atraigan inversión productiva y desarrollen sus capacidades exportadoras tendrán mayores posibilidades de adaptarse.
La lección que deja este nuevo entorno financiero internacional es sencilla, pero fundamental:
El contexto financiero global siempre debe encontrarnos preparados, no en camino de prepararnos.
Deja una respuesta